


26年度第1四半期における携帯端末販売、前年を上回る水準

携帯電話各社の決算発表資料を基に、端末の販売数(出荷数を含むが、本稿では販売数に統一)を集計した。なお、docomo、KDDI(au)、SoftBankの3社は販売数を公表しているが、楽天モバイルは非開示のため、本集計には含めていない。
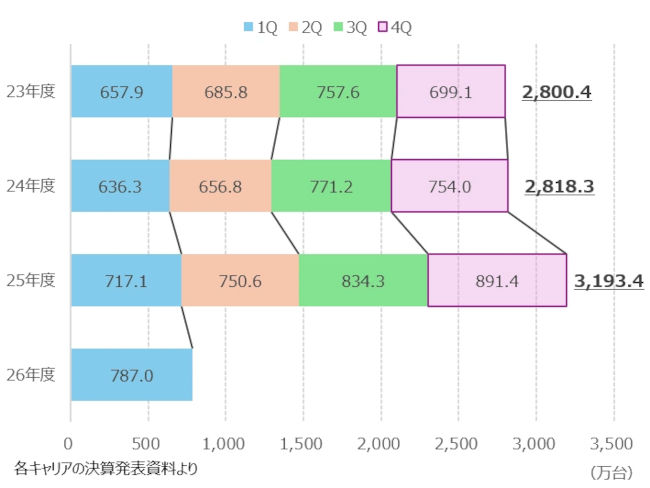
2026年度第1四半期における3キャリア合計販売数は787万台で、前年同期比は109.7%となった。25年度第1四半期に続き700万台を超えた上に23年度以降の第1四半期としては最も高い水準となっており、市場が堅調に推移していることがうかがえる。
docomoがけん引、シェアは6割に迫る
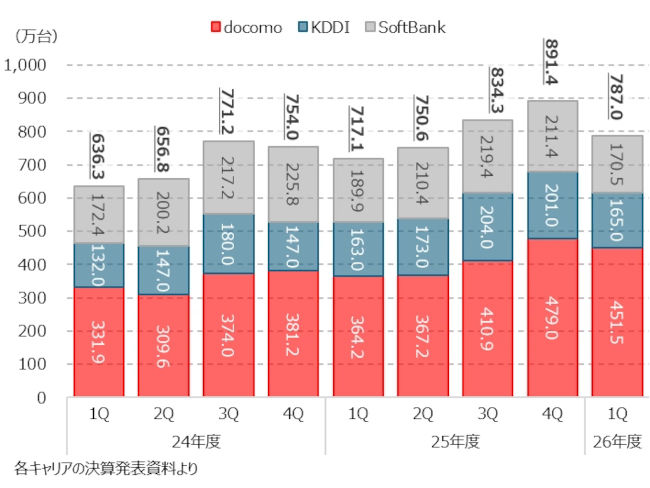
キャリア別に販売動向をみていく。docomoは25年度第4四半期に3Gサービスの終了を迎え、販売数は24年度以降で最も高い479万台に達した。26年度第1四半期も高水準を維持し、前四半期に次ぐ451万5000台を記録。全体に占める構成比は57.4%と6割に迫る水準となった。前年同期比でも124.0%と大きく伸長しており、市場拡大をけん引した。
KDDIは165万台で、前年同期比101.2%とほぼ前年並みを維持した。一方、SoftBankは170万5000台で前年同期比89.8%となり、3キャリアのなかで唯一伸びを欠いた。
3Gサービス終了特需の反動で、今後は伸び悩みも
25年度の市場拡大を支えた3Gサービス終了に伴う買い替え需要はおおむね一巡したと考えられる。26年度第1四半期は、その取りこぼし需要の一部が表れた可能性もあり、市場全体では前年を上回るスタートとなった。
ただ、今後は25年度のような大規模な特需は期待しにくい。スマートフォン市場は成熟段階にあり、各キャリアにとっては買い替え需要や新規需要をどこまで掘り起こせるかが今後の焦点となりそうだ。(BCN総研・森英二)


